먼저 답부터
과실비율이 억울해도 과실비율분쟁심의위원회(분심위)에 개인이 직접 신청할 수는 없고, 내 보험사 담당자에게 분심위 심의를 청구해 달라고 요청해야 합니다. 그 전에 과실비율정보포털(accident.knia.or.kr)에서 내 사고 유형의 인정기준 도표를 찾아, 보험사가 적용한 도표 번호와 맞춰 봅니다. 다툼은 대부분 기본 과실이 아니라 신호위반·서행 여부 같은 가감 요소(과실을 더하거나 빼는 사정)에서 생기므로, 블랙박스 영상으로 그 요소를 증명하는 것이 승부처입니다.
그래서 실제로 할 수 있는 일은 이렇습니다.
- 과실비율정보포털(accident.knia.or.kr)에서 내 사고와 같은 유형의 인정기준 도표를 찾습니다.
- 보험사 담당자에게 어느 도표를 적용했는지 번호로 물어봅니다.
- 도표의 기본 과실과 가감 요소(신호위반·서행 여부 등)를 내 증거와 대조합니다.
- 다르다고 판단되면 담당자에게 “분심위 심의를 청구해 달라”고 요청합니다.
포털에서 도표 번호를 먼저 확인하고 이야기하면 대화의 성격이 달라집니다. “억울하다”가 아니라 “이 도표의 이 요소가 반영되지 않았다”가 되기 때문입니다.
과실비율은 어떻게 정해지나
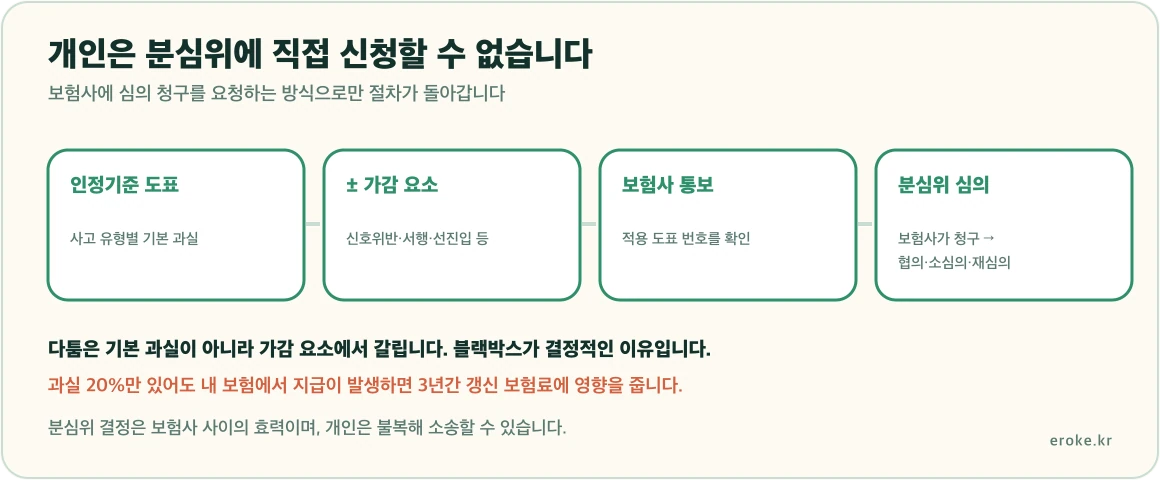
보험사와 분심위가 공통으로 쓰는 잣대가 손해보험협회의 자동차사고 과실비율 인정기준입니다. 구조는 단순합니다.
기본 과실비율(사고 유형별 도표) ± 가감 요소 = 최종 과실비율
| 구성 | 내용 |
|---|---|
| 기본 과실 | 사고 유형(신호 있는 교차로 직진 대 좌회전 등)별로 정해진 숫자 |
| 가산 요소 | 신호위반, 중앙선 침범, 속도위반, 음주, 무면허, 야간·악천후 등 |
| 감산 요소 | 서행, 명확한 선진입, 상대의 급격한 진로 변경 등 |
그래서 다툼의 대부분은 기본 과실이 아니라 가감 요소에서 생깁니다. “내가 먼저 진입했다”, “상대가 서행하지 않았다” 같은 주장을 증명할 수 있느냐가 실제 승부처입니다. 블랙박스 영상이 결정적인 이유가 여기 있습니다.
포털에서 내 사고 유형 찾기
- 과실비율정보포털에 들어가 사고 상황으로 검색합니다. 차 대 차, 차 대 이륜차, 차 대 보행자 등으로 분류돼 있습니다.
- 도로 형태(교차로·직선도로·주차장), 신호 유무, 각 차의 진행 방향을 고르면 해당하는 도표가 나옵니다.
- 도표에는 기본 과실비율과 수정 요소별 가감 폭이 함께 적혀 있습니다.
- 비슷한 실제 분쟁 사례와 심의 결과도 검색할 수 있습니다. 내 상황과 가까운 사례를 찾으면 협상 근거가 됩니다.
- 도표 번호와 화면을 저장해 두었다가 보험사 담당자와 통화할 때 인용하세요.
포털에는 과실비율 산정 시뮬레이션 기능도 있습니다. 다만 결과는 참고용이며, 실제 사고의 세부 사정이 반영되지 않는다는 점을 감안해야 합니다.
분심위 절차와 한계
보험사가 심의를 청구하면 아래 단계로 진행됩니다.
- 대표 협의 — 보험사끼리 먼저 조정합니다.
- 소심의위원회 — 합의가 안 되면 변호사 등으로 구성된 위원회가 판단합니다.
- 재심의위원회 — 소심의 결과에 이의가 있으면 다시 다룹니다. 사안과 금액에 따라 진행 여부가 정해집니다.
한계도 분명합니다.
- 양쪽 모두 보험 처리 중이어야 절차가 돌아갑니다. 한쪽이 무보험이거나 자비 처리 중이면 대상이 아닙니다.
- 결정은 보험사 사이에서 효력을 갖습니다. 개인이 결과에 승복할 의무는 없고, 불복하면 소송으로 갈 수 있습니다.
- 결과가 나오기까지 몇 달이 걸릴 수 있습니다. 그동안 수리와 치료는 진행됩니다.
그래도 안 되면
- 금융감독원 분쟁조정 — 보험사의 처리 자체에 문제가 있다고 보면 파인(fine.fss.or.kr)이나 1332로 민원을 낼 수 있습니다.
- 소송 — 금액이 크고 사실관계 다툼이 명확하다면 민사소송이 최종 수단입니다. 소액사건은 절차가 비교적 간단합니다.
- 형사 절차와의 구분 — 12대 중과실처럼 형사 문제가 얽힌 사고는 형사 결과가 과실비율 판단에 영향을 줍니다. 두 절차를 함께 관리해야 합니다.
과실비율이 바뀌면 뭐가 달라지나
단순히 “누가 더 잘못했느냐”의 문제가 아닙니다. 실제로는 돈이 세 갈래로 갈립니다.
| 영향 | 내용 |
|---|---|
| 수리비 분담 | 내 과실 비율만큼 상대 차 수리비를 내 보험이 부담합니다. |
| 자기부담금 | 자기차량손해로 처리하면 과실 비율에 따라 부담이 달라집니다. |
| 보험료 할증 | 내 보험에서 보험금이 나가면 사고점수와 사고건수 요율에 반영됩니다. |
특히 세 번째가 큽니다. 과실이 20%만 있어도 내 보험에서 지급이 발생하면 3년간 갱신 보험료에 영향을 줍니다. 그래서 소액 사고에서는 과실비율을 다투는 것보다 자비 처리 여부를 함께 계산하는 편이 실익이 클 수 있습니다.
자주 묻는 질문
보험사가 심의 청구를 안 해 주면요?
담당자가 거절하면 상급자나 보험사 민원 창구에 요청하세요. 그래도 진행되지 않으면 금융감독원에 민원을 제기할 수 있습니다.
100:0을 받으려면 어떻게 해야 하나요?
정차 중 추돌, 중앙선 침범 차량과의 충돌처럼 인정기준상 기본 과실이 0인 유형이 있습니다. 그 외에는 대체로 양쪽에 과실이 배분되므로, 도표부터 확인하는 것이 순서입니다.
블랙박스 영상을 상대에게 줘야 하나요?
보험사에 제출하면 심의 자료로 쓰입니다. 상대에게 직접 줄 의무는 없습니다. 원본은 반드시 따로 보관하세요.
합의한 뒤에도 과실비율을 다툴 수 있나요?
합의서에 어떤 내용이 적혔는지에 따라 다릅니다. ‘이 사고로 더는 소송을 걸지 않는다’는 부제소 합의가 들어 있으면 어렵습니다. 서명 전에 문구를 확인하세요.
공식 확인 자료
- 손해보험협회 과실비율정보포털: https://accident.knia.or.kr/ (새 창 / opens in a new window)
- 손해보험협회: https://www.knia.or.kr/ (새 창 / opens in a new window)
- 금융감독원 파인(분쟁조정·민원): https://fine.fss.or.kr/ (새 창 / opens in a new window)
- 자동차보험 종합포털: https://carinfo.knia.or.kr/lmxsrv/main/main.do (새 창 / opens in a new window)
인정기준의 도표와 가감 요소는 개정됩니다. 이 글은 절차와 판단 구조를 설명한 것이며, 개별 사고의 과실비율은 사실관계와 증거에 따라 달라집니다. 확인일 2026-09-03.
함께 보면 좋은 글
완료 판정: 적용된 도표와 가감 요소를 확인했고, 필요하다면 보험사에 분심위 청구를 요청해 접수 사실을 통보받았다면 다음 단계로 넘어간 것입니다.